Попробовать
РАСЧЁТЫ И ПЛАНИРОВАНИЕ

Семейный бюджет: расходы, общие взносы и цели

Готовый месячный план, два способа распределить общие расходы и примеры накоплений. Разбираем бюджет семьи без смешения покупок и переводов между счетами.

ПопробоватьГотовые примеры и пояснения — ниже
Семейный бюджет
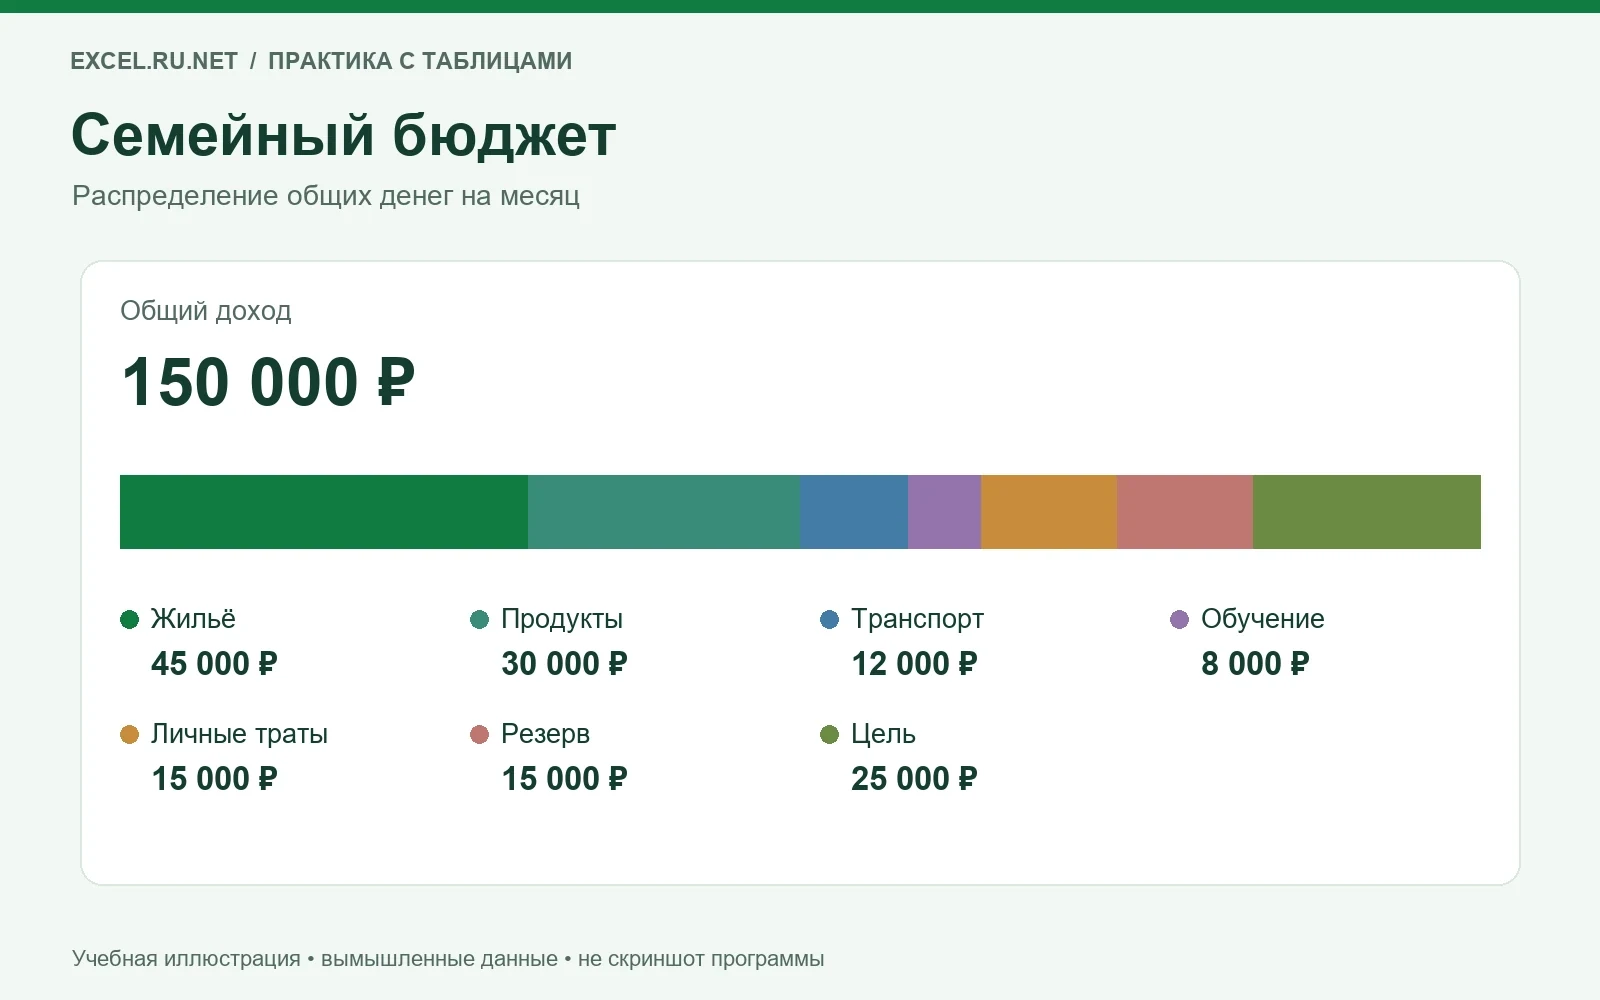
Распределение учебного семейного дохода 150 000 рублей между расходами, резервом и цельюУчебные данные · собственная иллюстрация
01
ОСНОВА

Как устроен месячный бюджет семьи

Семейный бюджет начинается с денег, которыми семья действительно располагает за месяц. Доходы, текущие расходы и накопления полезно показывать отдельно: перевод на собственный накопительный счёт не равен покупке, но уменьшает сумму, доступную для текущих трат.

В учебном месяце поступления составляют 150 000 ₽. После жилья, продуктов, транспорта, личных расходов и взноса на цели остаётся 15 000 ₽ нераспределённого остатка. Это ещё не «свободные деньги навсегда»: из него могут покрываться расходы, которые забыли включить в план.
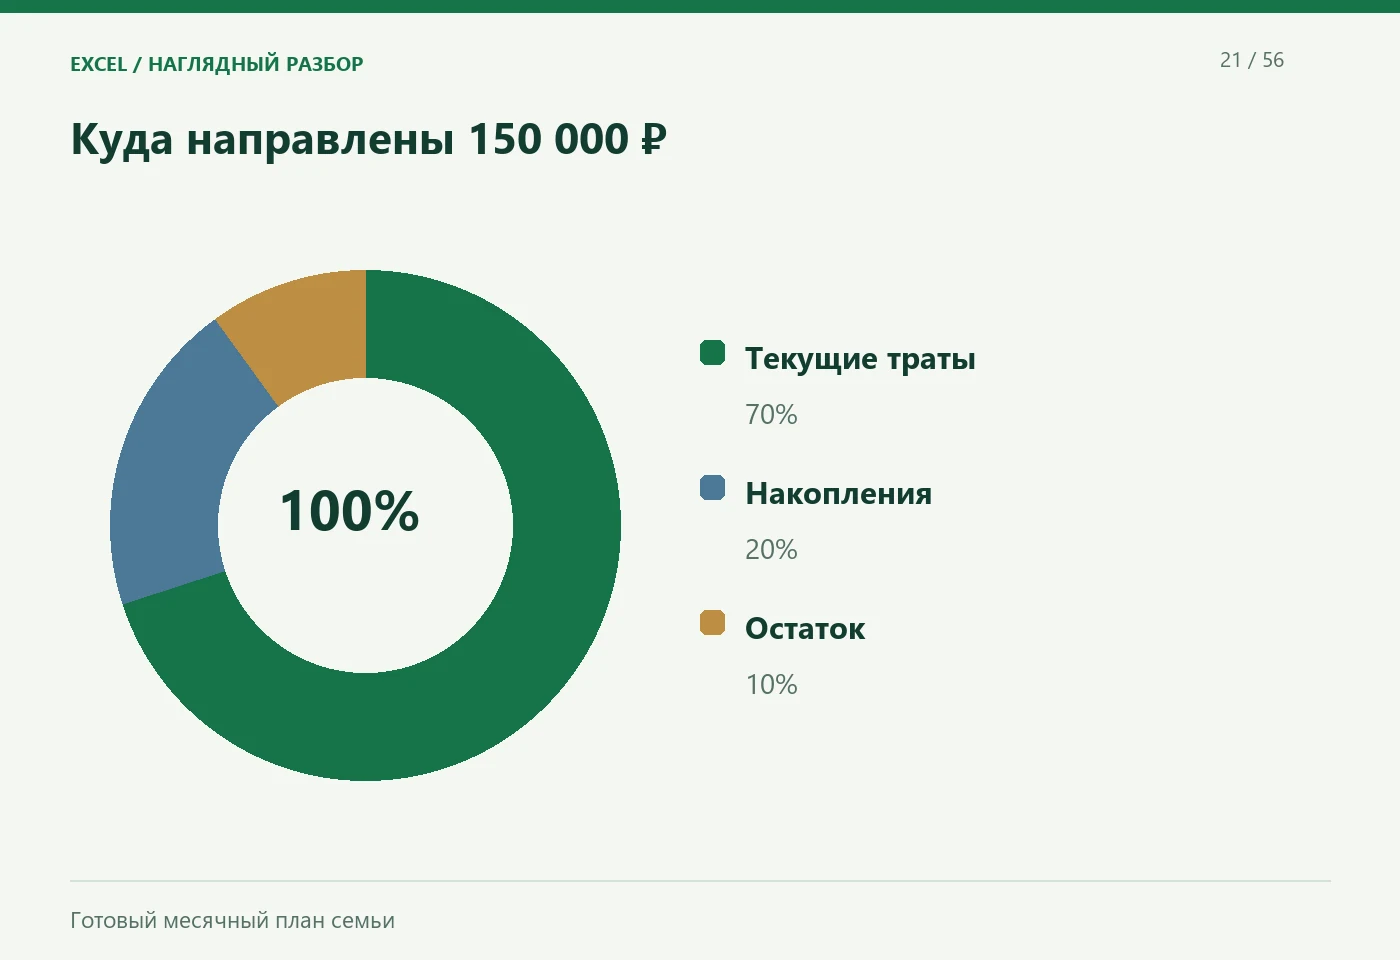
Куда направлены 150 000 ₽. Текущие траты; Накопления; Остаток. Готовый месячный план семьи
Готовый месячный план семьи Рассмотреть схему ·
Как устроен месячный бюджет семьи — данные к разбору
КатегорияМесячный план
Жильё45 000 ₽
Продукты30 000 ₽
Транспорт10 000 ₽
Личные расходы20 000 ₽
Накопления на цели30 000 ₽
Нераспределённый остаток15 000 ₽
02
РАЗОБРАННЫЙ ПРИМЕР

Равные или пропорциональные совместные взносы

Общие расходы можно делить поровну или пропорционально доходам. Это разные договорённости, а не конкурирующие математические истины. При выборе полезно учитывать личные обязательства, нестабильность доходов и неоплачиваемую работу внутри семьи.

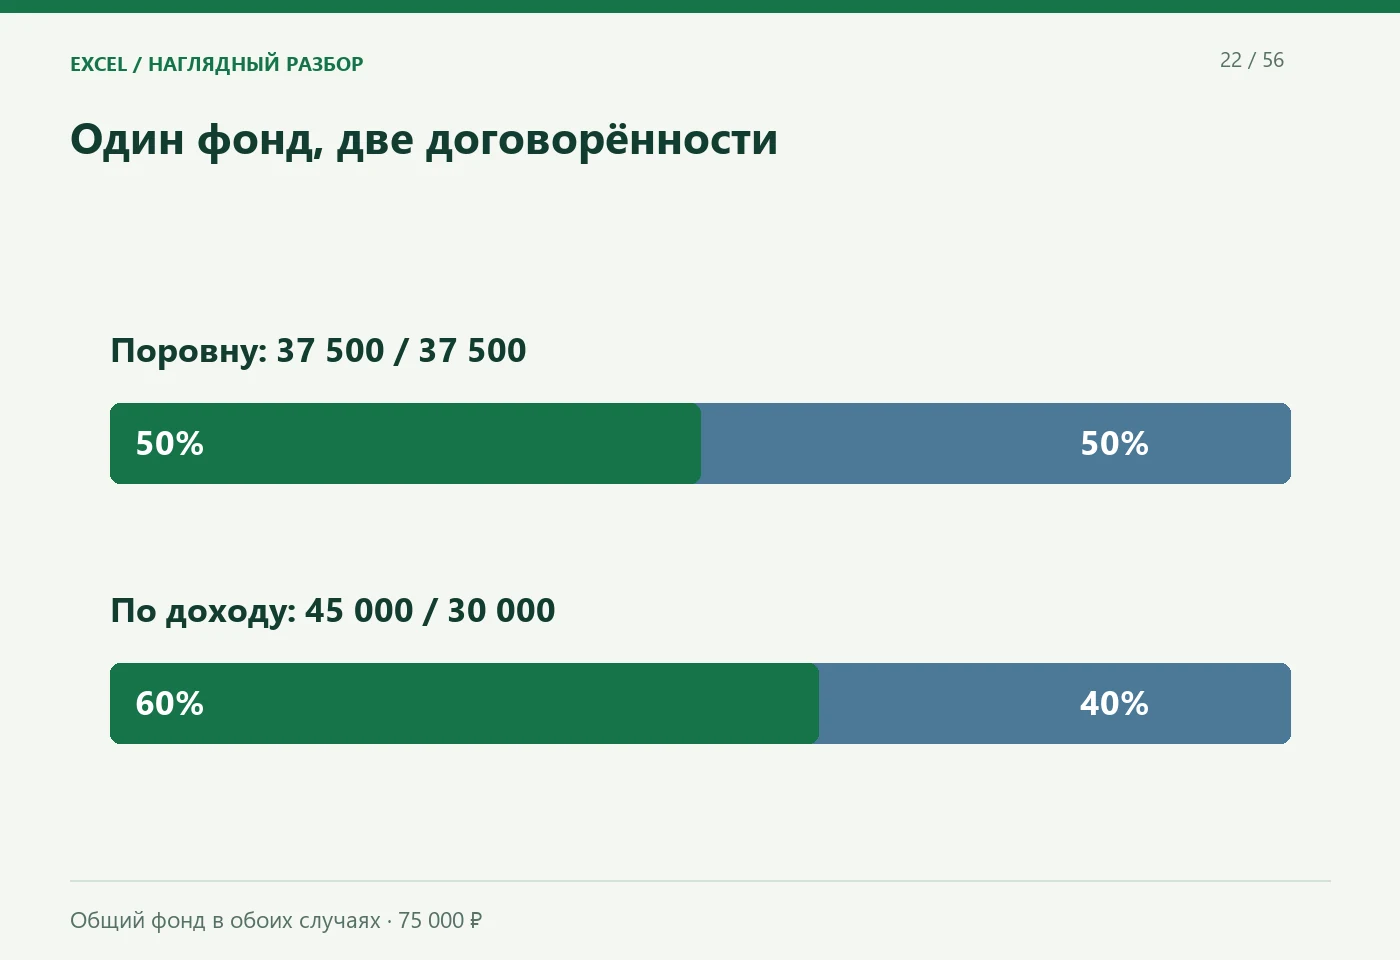
У двух взрослых доходы 90 000 и 60 000 ₽. Общий фонд расходов — 75 000 ₽. При равных взносах каждый перечисляет 37 500 ₽. При пропорции 60/40 взносы составят 45 000 и 30 000 ₽. Общий фонд остаётся одинаковым, меняется распределение нагрузки.

Один фонд, две договорённости. Поровну: 37 500 / 37 500; По доходу: 45 000 / 30 000. Общий фонд в обоих случаях · 75 000 ₽
Общий фонд в обоих случаях · 75 000 ₽ Рассмотреть схему ·
Равные или пропорциональные совместные взносы — данные к разбору
СпособПервый участникВторой участник
Доход90 000 ₽60 000 ₽
Взносы поровну37 500 ₽37 500 ₽
Пропорционально доходу45 000 ₽30 000 ₽
03
ВАЖНЫЕ РАЗЛИЧИЯ

Как заранее учесть ежегодные и нерегулярные расходы

Годовая страховка, сезонная одежда и подарки возникают нерегулярно, но не всегда неожиданно. Их можно выделить в календарь и постепенно накапливать нужную сумму. Тогда большой платёж не выглядит внезапным провалом обычного месячного бюджета.

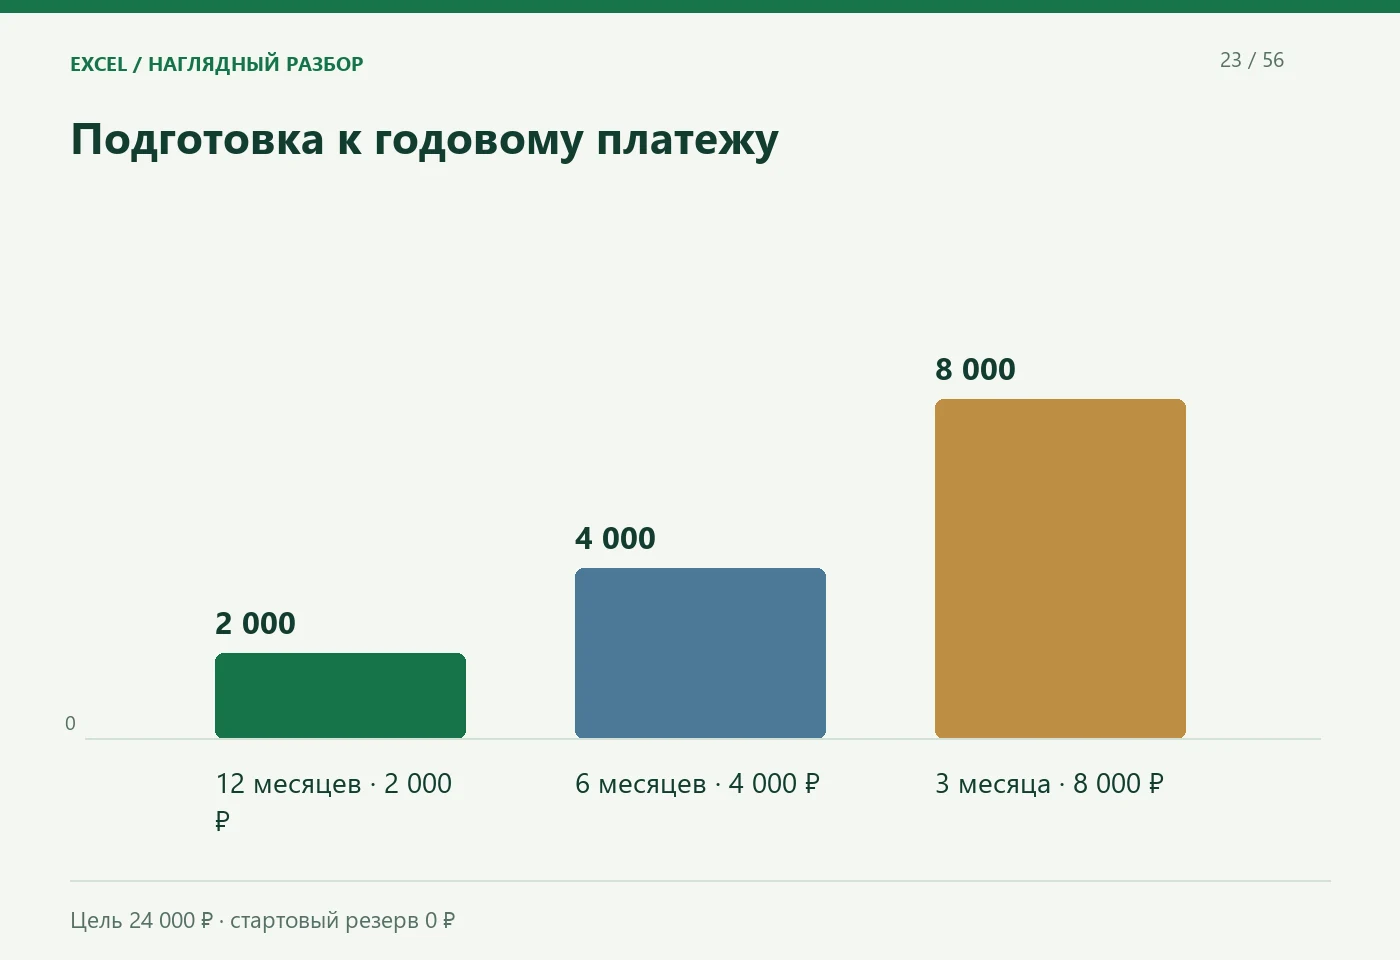
Страховка стоимостью 24 000 ₽ с оплатой через год требует резерва 2 000 ₽ в месяц при нулевом стартовом остатке. Если до платежа только шесть месяцев, взнос уже 4 000 ₽. При покупке расход фиксируется один раз; перевод денег в резерв не следует повторно считать покупкой.

Подготовка к годовому платежу. 12 месяцев · 2 000 ₽; 6 месяцев · 4 000 ₽; 3 месяца · 8 000 ₽. Цель 24 000 ₽ · стартовый резерв 0 ₽
Цель 24 000 ₽ · стартовый резерв 0 ₽ Рассмотреть схему ·
Как заранее учесть ежегодные и нерегулярные расходы — данные к разбору
Срок до платежаНужно накопитьЕжемесячно
12 месяцев24 000 ₽2 000 ₽
6 месяцев24 000 ₽4 000 ₽
3 месяца24 000 ₽8 000 ₽
04
ПРОВЕРКА РЕЗУЛЬТАТА

Как пересмотреть цель после изменения обстоятельств

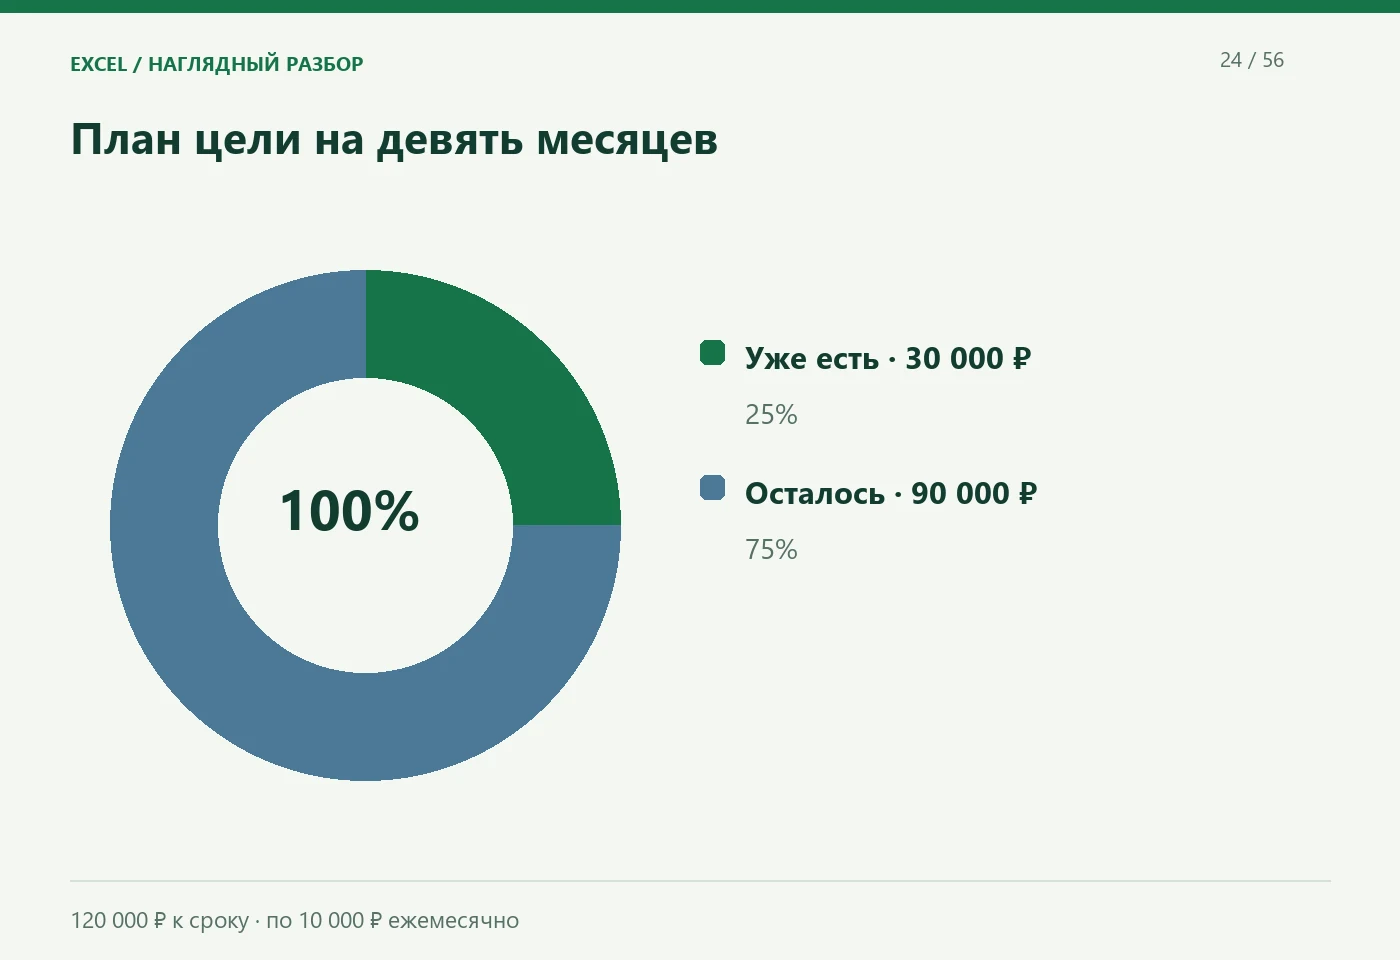
Цель накоплений становится понятнее, когда у неё есть сумма, срок и текущий остаток. В примере семья планирует расход на 120 000 ₽, уже отложила 30 000 ₽ и располагает девятью месяцами. Осталось накопить 90 000 ₽ — по 10 000 ₽ в месяц без учёта доходности.

Такой план нужно сопоставить с реальным месячным остатком. Если свободно только 7 000 ₽, формула не создаст недостающие деньги: придётся изменить срок, сумму цели или другие расходы. Резерв на непредвиденные события лучше видеть отдельно от целевого накопления.

План цели на девять месяцев. Уже есть · 30 000 ₽; Осталось · 90 000 ₽. 120 000 ₽ к сроку · по 10 000 ₽ ежемесячно
120 000 ₽ к сроку · по 10 000 ₽ ежемесячно Рассмотреть схему ·
Как пересмотреть цель после изменения обстоятельств — данные к разбору
ПоказательЗначение
Стоимость цели120 000 ₽
Уже накоплено30 000 ₽
Осталось90 000 ₽
Срок9 месяцев
Плановый взнос10 000 ₽ в месяц
ЕСТЬ ВОПРОСЫ?

Разберём важные детали

Как делить общие расходы при разных доходах?

Можно договориться о равных суммах или пропорции доходов. В статье показаны оба варианта для одного общего фонда.

Куда отнести ежегодный платёж?

Выделить цель с датой и заранее распределить необходимую сумму по оставшимся месяцам.

Почему перевод между своими счетами не доход?

Общий объём денег семьи не изменился: меняется место хранения, а не источник поступления.

Нужно ли подключение к банку?

Для понимания структуры бюджета — нет. Готовые примеры объясняют метод; собственный учёт можно вести в отдельной книге по выпискам.

Чем бюджет отличается от журнала расходов?

Журнал фиксирует операции, а бюджет ещё и распределяет будущие обязательства, остаток и цели.

ОТ ПОНИМАНИЯ К СВОЕЙ ТАБЛИЦЕ

Согласуйте семейный бюджет на следующий месяц

Разберите готовый пример и повторите шаги в своей таблице.

Попробовать