Попробовать
РАСЧЁТЫ И ПЛАНИРОВАНИЕ

Как рассчитывается ипотечный платёж: формулы и примеры

Что входит в платёж по ипотеке, чем отличаются две схемы погашения и как срок влияет на проценты. Пояснения и готовые графики помогут прочитать расчёт банка.

ПопробоватьГотовые примеры и пояснения — ниже
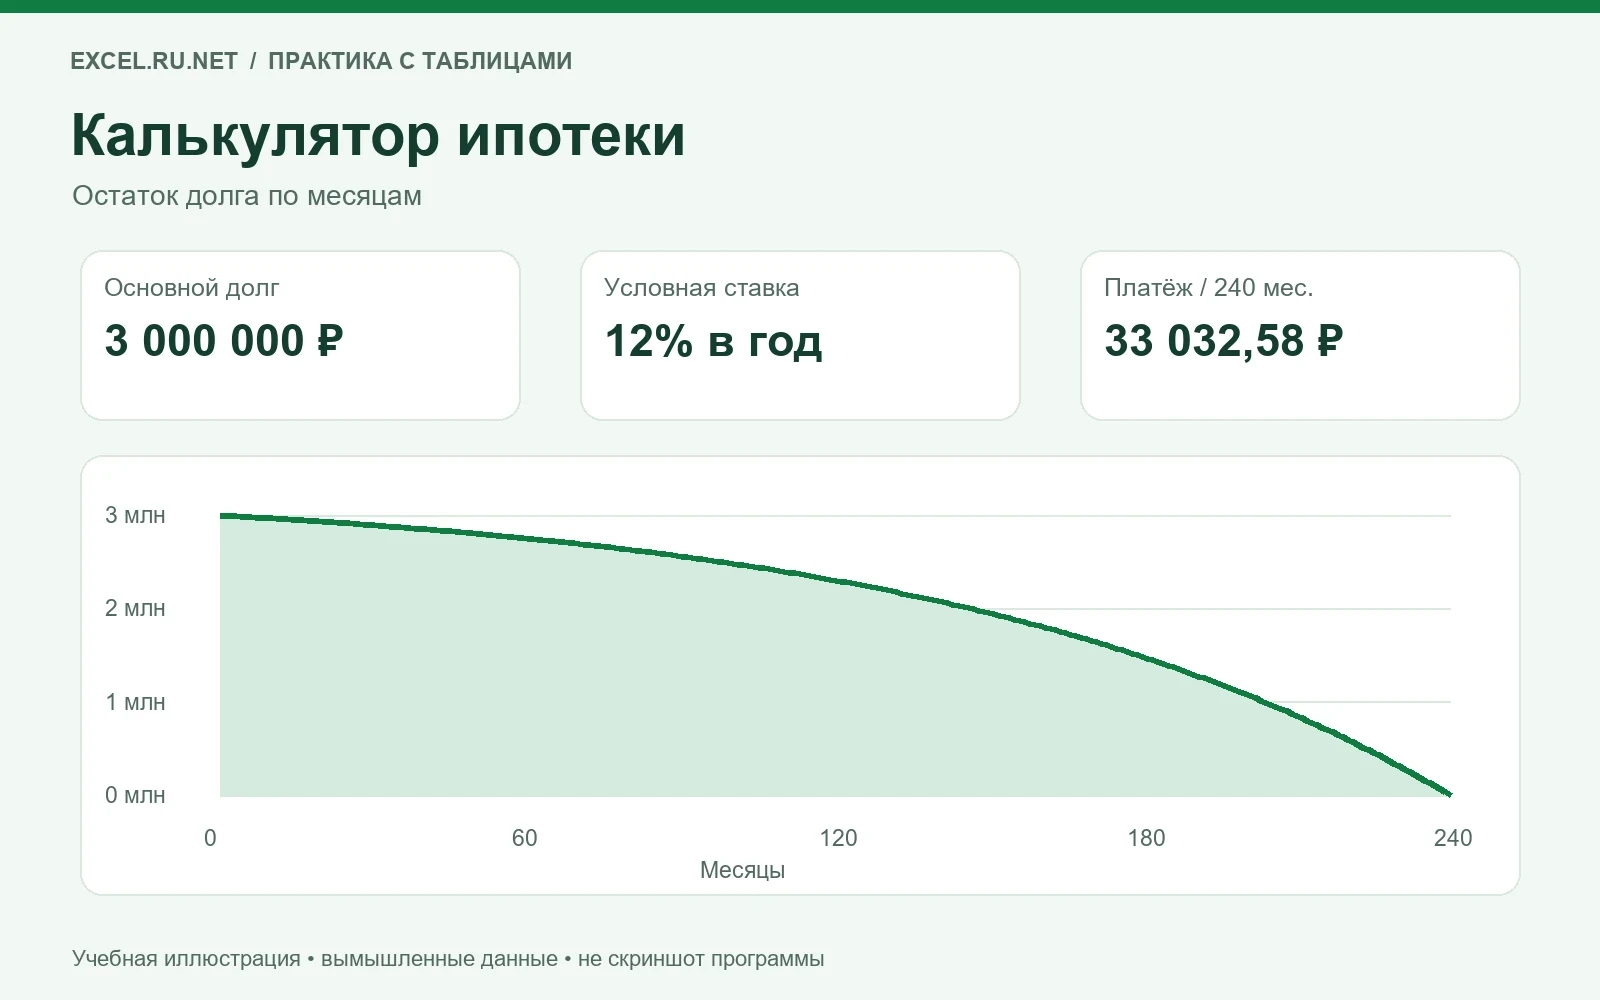
Калькулятор ипотеки
Снижение остатка ипотечного долга в учебном аннуитетном сценарииУчебные данные · собственная иллюстрация
01
ОСНОВА

Как устроен ипотечный платёж

Стоимость квартиры и сумма ипотечного кредита — разные величины. В учебном случае жильё стоит 4 000 000 ₽, первоначальный взнос составляет 1 000 000 ₽, а долг перед банком — 3 000 000 ₽. Именно на остаток долга начисляются проценты.

При условной ставке 12% годовых и сроке 20 лет аннуитетный платёж по месячной модели составляет 33 032,58 ₽. В первый месяц 30 000 ₽ — проценты, 3 032,58 ₽ — погашение долга. Остаток уменьшается до 2 996 967,42 ₽. Страхование и комиссии в модель не включены; это учебный расчёт, а не предложение банка.
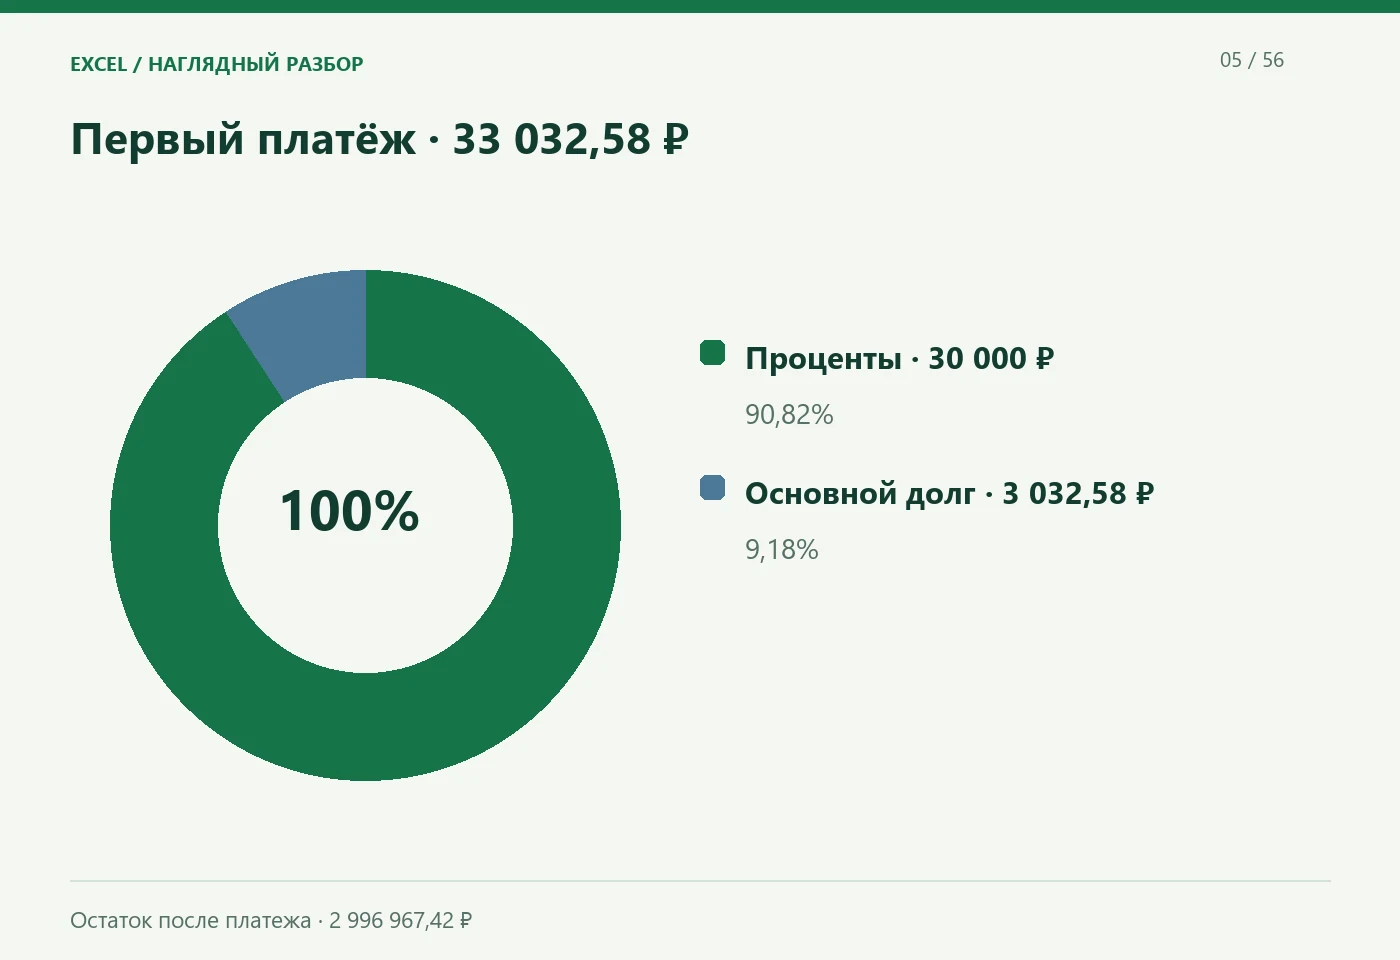
Первый платёж · 33 032,58 ₽. Проценты · 30 000 ₽; Основной долг · 3 032,58 ₽. Остаток после платежа · 2 996 967,42 ₽
Остаток после платежа · 2 996 967,42 ₽ Рассмотреть схему ·
Как устроен ипотечный платёж — данные к разбору
Элемент первой строкиСумма
Долг до платежа3 000 000,00 ₽
Проценты: 3 000 000 × 1%30 000,00 ₽
Погашение основного долга3 032,58 ₽
Платёж33 032,58 ₽
Долг после платежа2 996 967,42 ₽
02
РАЗОБРАННЫЙ ПРИМЕР

Аннуитетные и дифференцированные платежи на одном примере

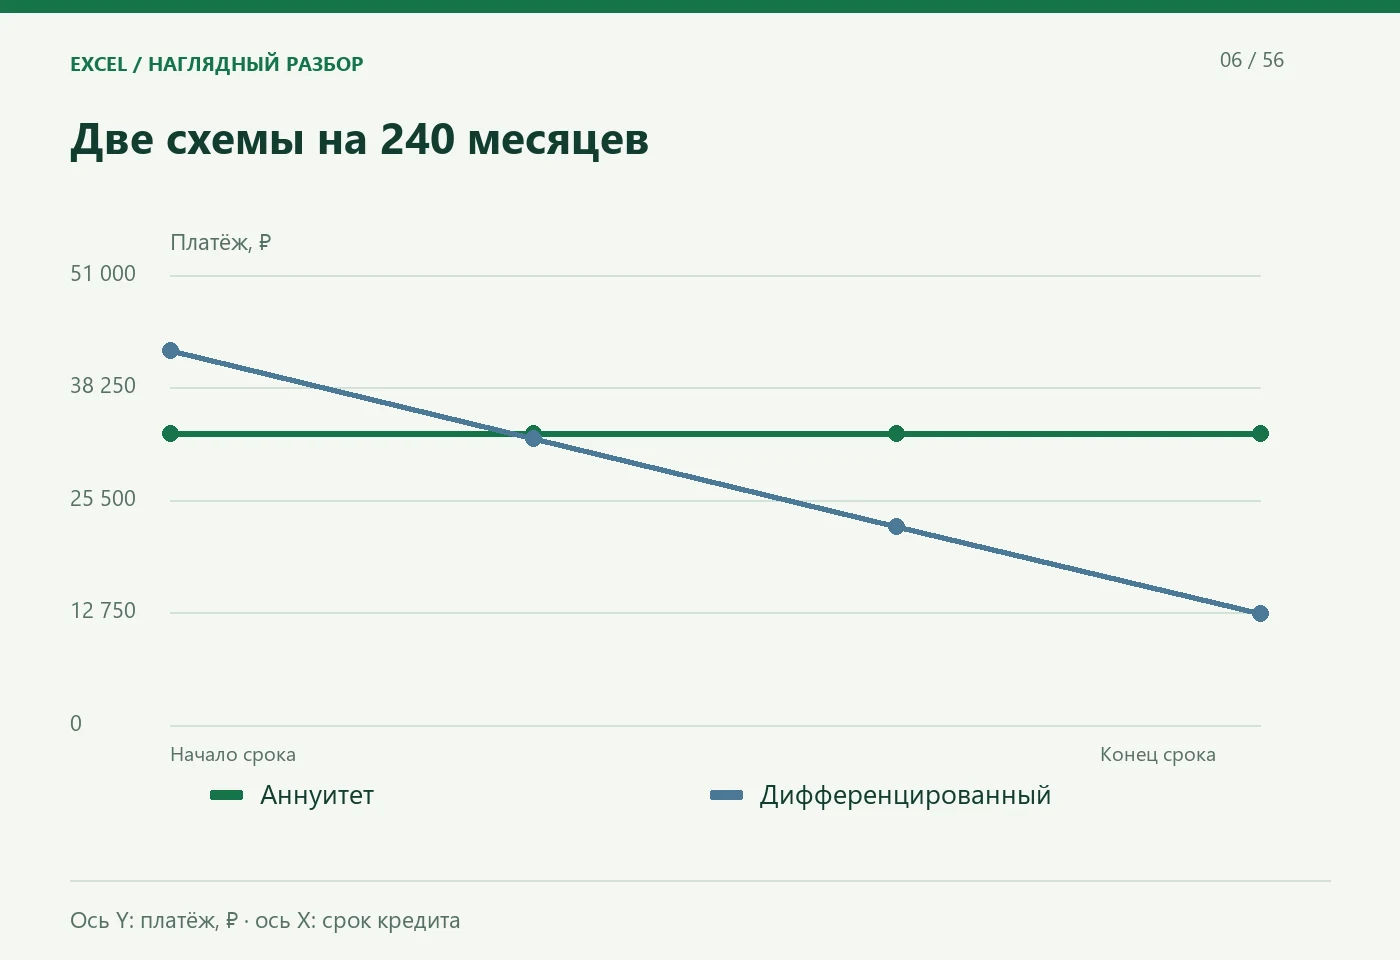
Аннуитетная схема удерживает регулярный платёж почти одинаковым, а доля процентов внутри него постепенно снижается. При дифференцированной схеме равными частями погашается основной долг, поэтому первые платежи больше последующих. Для сравнения ниже взяты одни и те же 3 000 000 ₽, 12% годовых и 240 месяцев.

Формула аннуитета: A = P × r / (1 − (1 + r)^(−n)), где P — долг, r — ставка за месяц (0,01), n — число месяцев. Для дифференцированного платежа: P/n + остаток × r. В расчёте строки округлены до копеек; последний аннуитетный платёж корректирует накопленное округление.

Две схемы на 240 месяцев. Аннуитет; Дифференцированный. Ось Y: платёж, ₽ · ось X: срок кредита
Ось Y: платёж, ₽ · ось X: срок кредита Рассмотреть схему ·
Аннуитетные и дифференцированные платежи на одном примере — данные к разбору
ПоказательАннуитетДифференцированная схема
Первый платёж33 032,58 ₽42 500,00 ₽
Последний платёж33 036,70 ₽12 625,00 ₽
Проценты за весь срок4 927 823,32 ₽3 615 000,00 ₽
03
ВАЖНЫЕ РАЗЛИЧИЯ

Что меняется при сроке 10, 15 и 20 лет

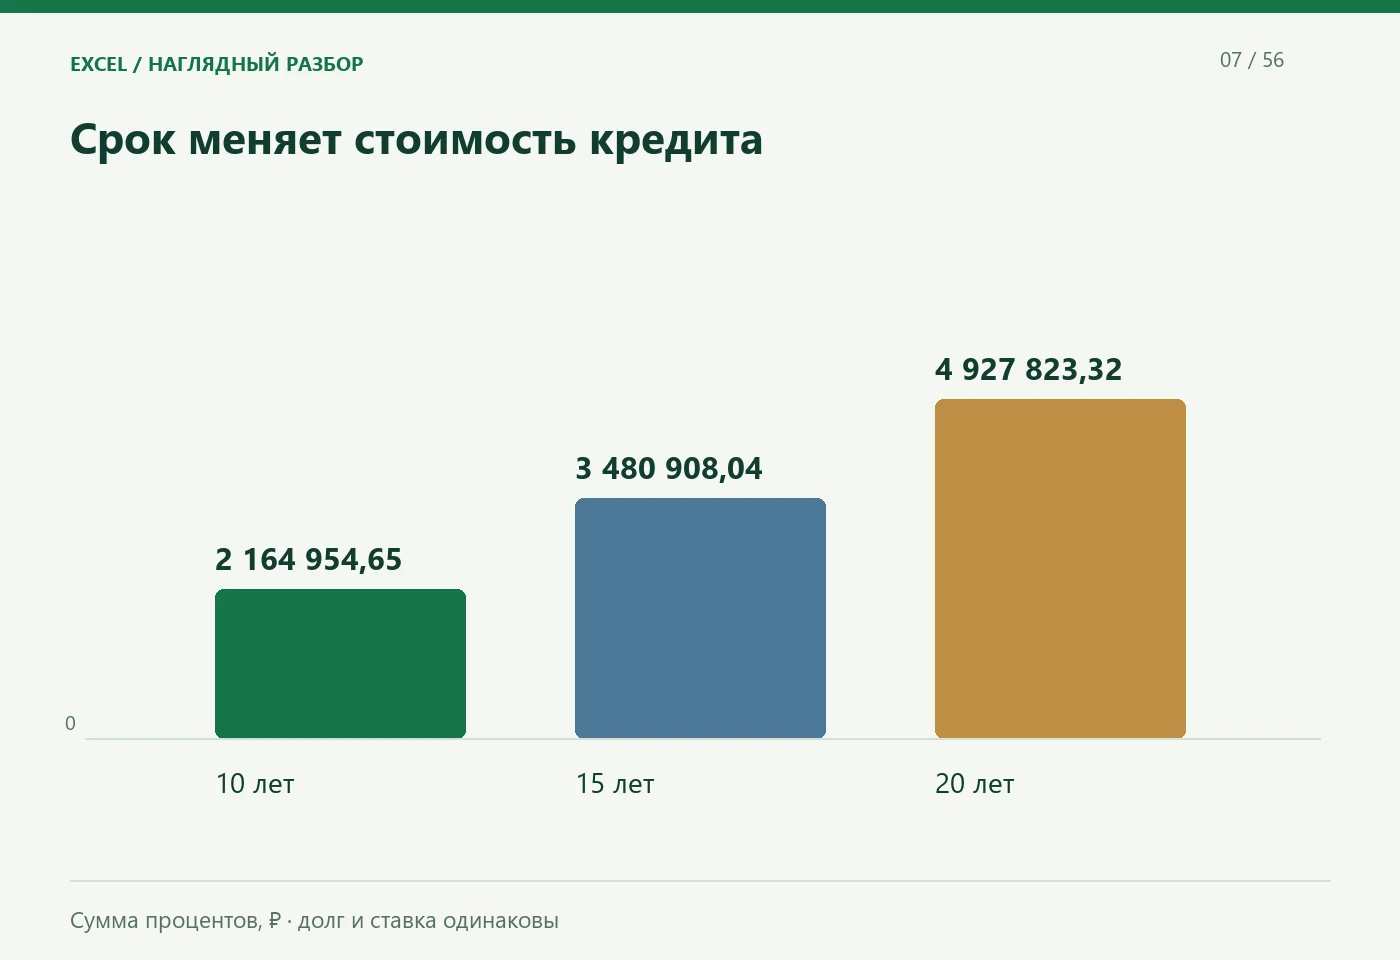
Увеличение срока снижает ежемесячную нагрузку, но долг остаётся непогашенным дольше. Поэтому общая сумма процентов может вырасти даже при неизменной ставке. В трёх сценариях меняется только срок; долг — 3 000 000 ₽, ставка — условные 12% годовых, схема — аннуитетная.

Все суммы получены одной месячной моделью с округлением каждой строки до копеек. Досрочных взносов, изменения ставки, комиссий и страховых платежей нет. Такие условия позволяют увидеть влияние срока отдельно от других параметров.

Срок меняет стоимость кредита. 10 лет; 15 лет; 20 лет. Сумма процентов, ₽ · долг и ставка одинаковы
Сумма процентов, ₽ · долг и ставка одинаковы Рассмотреть схему ·
Что меняется при сроке 10, 15 и 20 лет — данные к разбору
СрокРегулярный платёжПроценты за срок
10 лет43 041,28 ₽2 164 954,65 ₽
15 лет36 005,04 ₽3 480 908,04 ₽
20 лет33 032,58 ₽4 927 823,32 ₽
04
ПРОВЕРКА РЕЗУЛЬТАТА

Как читать банковский график и найти причину расхождения

Банковский график стоит читать по строкам: дата, остаток на начало периода, проценты, погашение долга, общий платёж и новый остаток. Быстрая проверка: проценты плюс погашение долга должны дать платёж, а начальный долг минус погашение — конечный остаток.

Учебная месячная модель может отличаться от банковского графика из-за фактического числа дней, правил округления, переноса дат и условий договора. После досрочного погашения нужен обновлённый график: прежняя таблица уже не описывает оставшиеся обязательства.

Чтение строки графика. Дата платежа; Долг + проценты; Новый остаток. Две проверки: состав платежа и движение долга
Две проверки: состав платежа и движение долга Рассмотреть схему ·
Как читать банковский график и найти причину расхождения — данные к разбору
Что сверитьС чем сравнить
Сумму выданного кредитаУсловия договора и первоначальный взнос
Дату и размер платежаАктуальный график банка
Основной долг после платежаНачальный остаток минус погашение
Страхование и дополнительные расходыОтдельные условия и документы
ЕСТЬ ВОПРОСЫ?

Разберём важные детали

Почему сумма кредита меньше стоимости жилья?

Первоначальный взнос оплачивается собственными средствами. В примере 4 млн ₽ стоимости минус 1 млн ₽ взноса дают 3 млн ₽ долга.

Включено ли страхование в пример?

Нет, учебная модель содержит основной долг и проценты. Дополнительные расходы сверяют с условиями конкретного договора.

Как считать платёж при нулевой ставке?

При отсутствии процентов и дополнительных расходов сумма долга делится на количество платежей. Аннуитетную формулу с r = 0 напрямую не применяют.

Почему в начале много процентов?

Проценты начисляются на остаток долга, который в начале срока максимален.

Почему последний платёж отличается?

В приведённой модели последний платёж корректирует остаток, возникающий при округлении каждой строки до копеек.

ОТ ПОНИМАНИЯ К СВОЕЙ ТАБЛИЦЕ

Сравните ипотечные сценарии в таблице

Разберите готовый пример и повторите шаги в своей таблице.

Попробовать